
 热点资讯
万博manbext体育官网娱乐网公司并未通知派发股息-万博manbext体育官网(中国)官方网站登录入口
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟来去
客户端
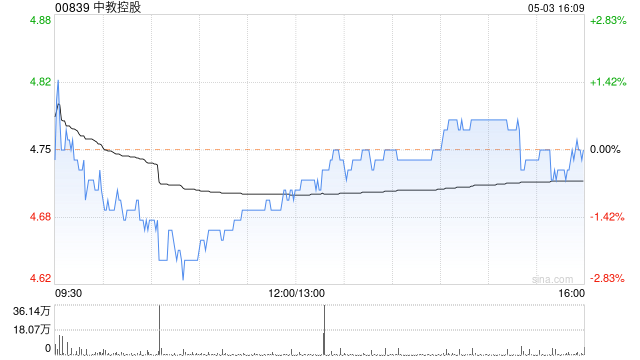
中金发布研报称,基于更为审慎的学生东谈主数及生均膏火增长假定,下调中教控股(00839)2026财年收入4%至77.7亿元,下调经调度EBITDA研究1%至41.9亿元,引入2027财年收入研究81.6亿元、经调度EBITDA研究44.2亿元。守护跑赢行业评级,筹商到估值核心下行,下调指标价30%至3.5港元(对应3.4倍
2026e 经调度 EV/EBITDA)。公司当今来去于2.8倍2026e 经调度EV/EBITDA,对应22%的上行空间。
中金主要不雅点如下:
公司2025财年收入基本允洽该行预期,经调度EBITDA超出该行预期
中教控股公布2025财年纪迹:收入同比增长11.9%至73.6亿元,基本允洽该行预期;经调度EBITDA同比增长10.5%至41.7亿元,超出该行预期,主要成绩于用度端正优于该行预期。本财年,公司并未通知派发股息。
边界增长守护持重,新学年学生东谈主数增长趋缓
2025财年,公司收入同比增长11.9%。松手2025年8月31日,公司全日制在校生东谈主数同比增长约5%至28.2万东谈主;松手2025年10月,公司2025/26学年全日制在校生同比增长0.2%,其中高级训诲在校生同比增长2.8%。
主买卖务盈利水平基本知晓,商誉减值拖累归母净利润
2025财年,公司毛利率53.3%,同比-2.1ppt;经调度EBITDA率56.6%,同比-0.7ppt。公司于期内对旗下三所学校计提商誉减值,认为17.06亿元。
成本开支拐点已至,将来分成存在不细目性
期内公司成本开支总和同比-45.2%至26.6亿元。松手2025年8月31日,公司有息钞票欠债率约26.0%(上年同时为26.4%),处于健康水平。公司解决层于公开事迹会示意,将来分成策略存在不细目性。
风险指示:高教行业策略变化;招生和膏火不足预期;商誉减值风险。
 海量资讯、精确解读,尽在新浪财经APP
株连剪辑:史丽君 万博manbext体育官网娱乐网