
 热点资讯
万博manbext体育官网小微企业贷款307.11亿元-万博manbext体育官网(中国)官方网站登录入口
贷款限制增速提拔省域银行业的平均增速,这种情形在当下的天下各省级农商系统中一经极端旷费。本年前三季度,江苏农商银行系统可能作念到了这少量。
在本文中,阐述季度信息公开流露情况,野叔收用江南、常熟、无锡、紫金、苏州、张家港、江阴、昆山、宜兴、太仓、启东、淮安、扬州、丹阳、东台、泰兴、盱眙等17家农商银步履样本,对其前三季度主要方向情况进行比拟分析。至2025年末上述样本总金钱在全系统中占比约61.1%,因此关联分析具有较强代表性;不外毕竟不是一谈、而是样本,是以开篇首段中使用了“可能”一词。
附图1
1 限制增长比拟
第一,总金钱视角。至本文发表时,不绝部门尚未流露2026年9月末江苏省银行业总金钱数据。从前期数据看,6月末全省银行业总金钱39.27万亿元,同比增长6.95%。野叔瞻望,9月末同比增速可能与6月末接近。
从省内城商银行看,9月末,江苏银行总金钱56058.5亿元,同比增长13.77%;南京银行总金钱32867.6亿元,同比增长10.95%。前三季度,全省城商银行总金钱增速可能仍然是各种机构中相对最高的(上半年骨子如斯)。
同期,17家样本农商银行并表总金钱悉数33139亿元,同比增长7.50%。种种本中,金钱增速相对最低的2家机构差异是江南农商银行5.62%(该行是系统内限制最大的机构),扬州农商银行5.79%;金钱增速相对最高的2家机构差异是太仓农商银行11.40%,江阴农商银行10.95%。
第二,贷款视角。2026年9月末,江苏省各项贷款余额30.58万亿元,同比增长8.03%。同期,江苏银行和南京银行贷款余额差异为27798亿元和15688亿元,差异同比增长12.56%和11.15%。
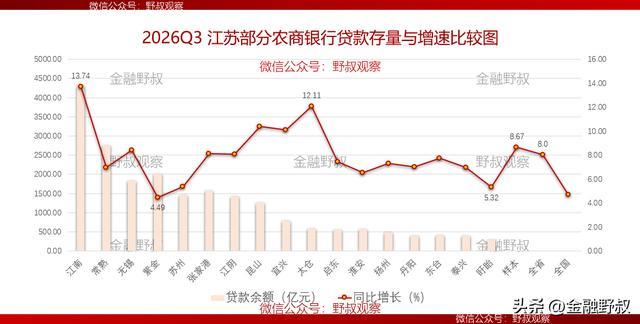
9月末,17家样本各项贷款余额悉数21090亿元(其中江南、昆山、太仓、丹阳为贷款净额口径),同比增长8.67%,比全省平均增速高0.64个百分点,这即是前文中觉得“可能作念到”的数据复旧。
种种本中,贷款增速相对最低的2家机构差异是紫金农商银行4.49%,盱眙农商银行5.32%;贷款增速相对最高的2家机构差异是江南农商银行13.74%,太仓农商银行12.11%(各行细目见附图2)。
对于贷款结构增长分析,这里以太仓农商银步履例。2025年末该行贷款余额546.46亿元,同比增长5.60%;其中个东谈主贷款139.73亿元,同比增长-6.28%;对公贷款(不含单子)338.73亿元,同比增长11.18%。澄莹,在区域经济发展较好的配景下,对公贷款的较快增长,弥补了该行个东谈主贷款的放松,以至可能稀释了一谈贷款的全体风险(同期该行不良率1.09%,与上年末执平)。
从更细的结构看,在对公贷款中,小微企业贷款307.11亿元,同比增长9.60%,增速一经不低;国企贷款74.09亿元,同比增长34.38%(可能包括单子)。
而在对公业务较快拓展的背后,则是该行对公客户司理队列开拓使命与智商培训使命的执续强化。举例,2026年10月下旬,该行选送的《续贷议价攻防战》《对公信贷担保物权的“三防”战术板》2门内训课程,得回全省农商银行“二十佳对公客户司理过甚他东谈主员优秀课程”奖项。
附图2
第三,入款视角。本年9月末,江苏省各项入款余额29.68万亿元,同比增长7.03%。同期,江苏银行和南京银行入款余额差异为29463亿元和18195亿元,差异同比增长15.83%和19.91%。
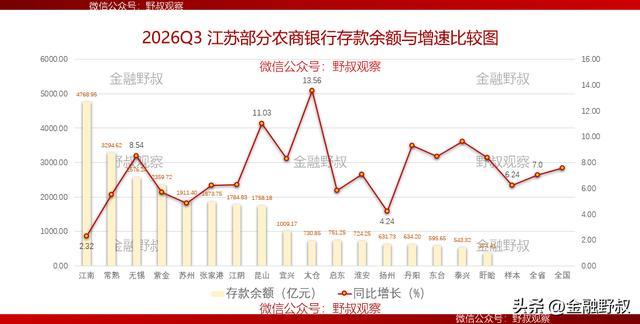
9月末,17家样本入款余额悉数26323亿元,同比增长6.24%,比全省平均增速低0.79个百分点。种种本中,入款增速相对最低的2家机构差异是江南农商银行2.23%,扬州农商银行4.24%;入款增速相对最高的2家机构差异是太仓农商银行13.56%,昆山农商银行11.03%(各行细目见附图3)。
对于入款结构分析,以无锡农商银步履例。本年9月末,该行各项入款余额2576.24亿元,同比增长8.54%,增速相对较高。从结构看,其中对公入款余额693.48亿元,同比增长-4.61%;个东谈主入款1715.95亿元,同比增长16.56%。从同期对公贷款和个东谈主贷款差异同比增长14.63%和-0.89%来看,当今即使对公业务板块是金钱端贷款的增长点,但并不一定即是欠债端入款的增长点。
附图3
2 质料变化比拟
第一,成本饱胀率视角。9月末,17家样本农商银行的成本饱胀率浅陋平均值为13.67%,骨子数值漫步区间为12.20%至15.79%;其中,相对最低的是张家港农商银行,相对最高的是启东农商银行。
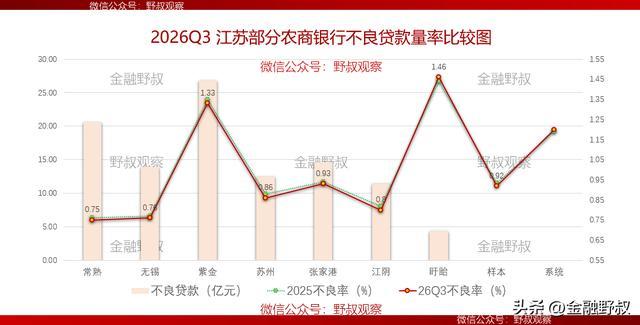
第二,不良贷款率视角。17家样本中有7家在三季度论述中流露了不良贷款数据,包括6家上市机构和1家非上市机构。9月末这7家样本不良贷款余额悉数104.19亿元,比上年末加多4.03亿元;加权平均不良率0.92%,比上年末下落0.01个百分点。其中,不良率相对最高的是盱眙农商银行1.46%,相对最低的是常熟农商银行不良率0.75%(各行细目见附图4)。
据监管部门数据,2026年6月末,全省农村中小金融机构(含村行)不良率1.22%。野叔瞻望,9月末江苏农商系统的平均不良率可能略低于1.22%,其质料赓续在各省级农信系统中保执一活水平;尽管十足水平略高于浙江农商系统,可是其风险防控压力可能小于后者。
附图4
3 效益达成比拟
第一,营业收入视角。前三季度,17家样本农商银行悉数达成营收473.97亿元,同比增长-3.35%,出现负增长的主要原因在于投资收益发扬较弱。这一原因是当今多半机构濒临的共性问题,举例本年前三季度42家A股上市银行悉数达成投资收益约4767亿元,同比下落0.06%。
种种本中,营收同比增幅相对最低的2家机构差异是江南农商银行-15.93%,启东农商银行-11.27%;营收增幅相对最高的2家机构差异是太仓农商银行6.07%,江阴农商银行5.53%(各行细目见附图5)。
第二,净利润视角。这里当先要谈一个配景:本年上半年江苏省银行业全体的税后净利润同比下落1.34%,不外省域内的法东谈主机构净利润同比增长0.32%(其中城商银行盈利相对更好)。
前三季度,17家样本达成净利润悉数178.32亿元,同比增长-11.02%;要是剔除江南农商银行,其他16家样本净利润悉数164.94亿元,同比增长3.01%。
种种本中,净利润同比增幅相对最低的2家机构差异是江南农商银行-66.77%,紫金农商银行-4.71%;增幅相对最高的2家机构差异是丹阳农商银行43.60%(主要原因是2024年降幅较大而拉低了基数),盱眙农商银行9.50%。
以江苏农商系统中限制最大的江南农商银步履例。从收入端看,受投资收益大幅下落影响,本年前三季度该行达成营收83.66亿元,同比增长-15.93%;从开销端看,受计提信用减值亏损大幅增长影响,同期营业开销同比增长20.20%;由此最终达成净利润13.39亿元,比上年同期减少26.90亿元,同比增长-66.77%。
这背后的主要原因之一,是该行的连年风险成本走高。举例,2023年末其不良贷款35.50亿元,不良率1.03%,拨备阴私率302.90%。2024-2025年差异核销32.80亿元、39.74亿元之后,两年年末不良率差异为1.22%和1.23%,拨备阴私率差异降至272.42%和246.04%。这少量与当下浙江农商系统中限制最大的杭州麇集农商银行、以及部分省会城市的农商银行相同,限制最大的不一定是方向最佳的。
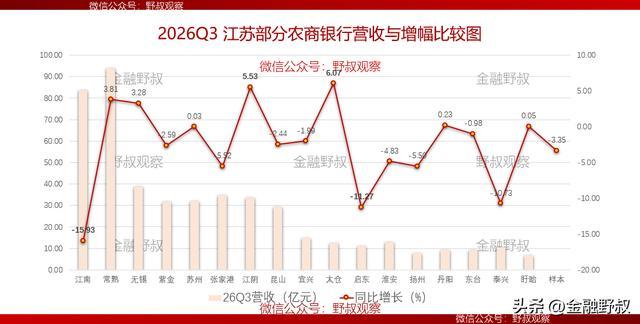
附图5
野叔的结语
当零卖贷款从“增量时期”马上参加“减量时期”,中小银行的业务方向该怎样转型?在校服成本拘谨、风险防控的前提下,要不要勤勉作念强对公业务?
野叔觉得,从连年江苏农商系统的关联会议精神和多家机构的骨子情况看,他们的谜底可能是折服的。举例,2025年全省农商银应用命会议对方向使命部署就包括:积极反馈“两重”技俩和“两新”政策现实,执续加大实体贷款投放力度。这里“两重”的一谈和“两新”的部分,对应的都是对公业务。再如,2026年江苏省农村买卖银行系统使命会议更是明确条目,在“强化作念小作念散策略”的同期,“补皆对公业务短板”。本年10月,省行组织开展了全省农商行对公条线内训师(示范课程)评比算作。
在有的机构如故争论、还有徘徊的时辰,在有的机构还在组队、还有初训的时辰万博manbext体育官网,江苏农商银行系统的对公“铁甲马队”似乎早已冲出了零卖的“步兵阵营”。